UPI может заработать в Узбекистане: что готовят HUMO и NIPL
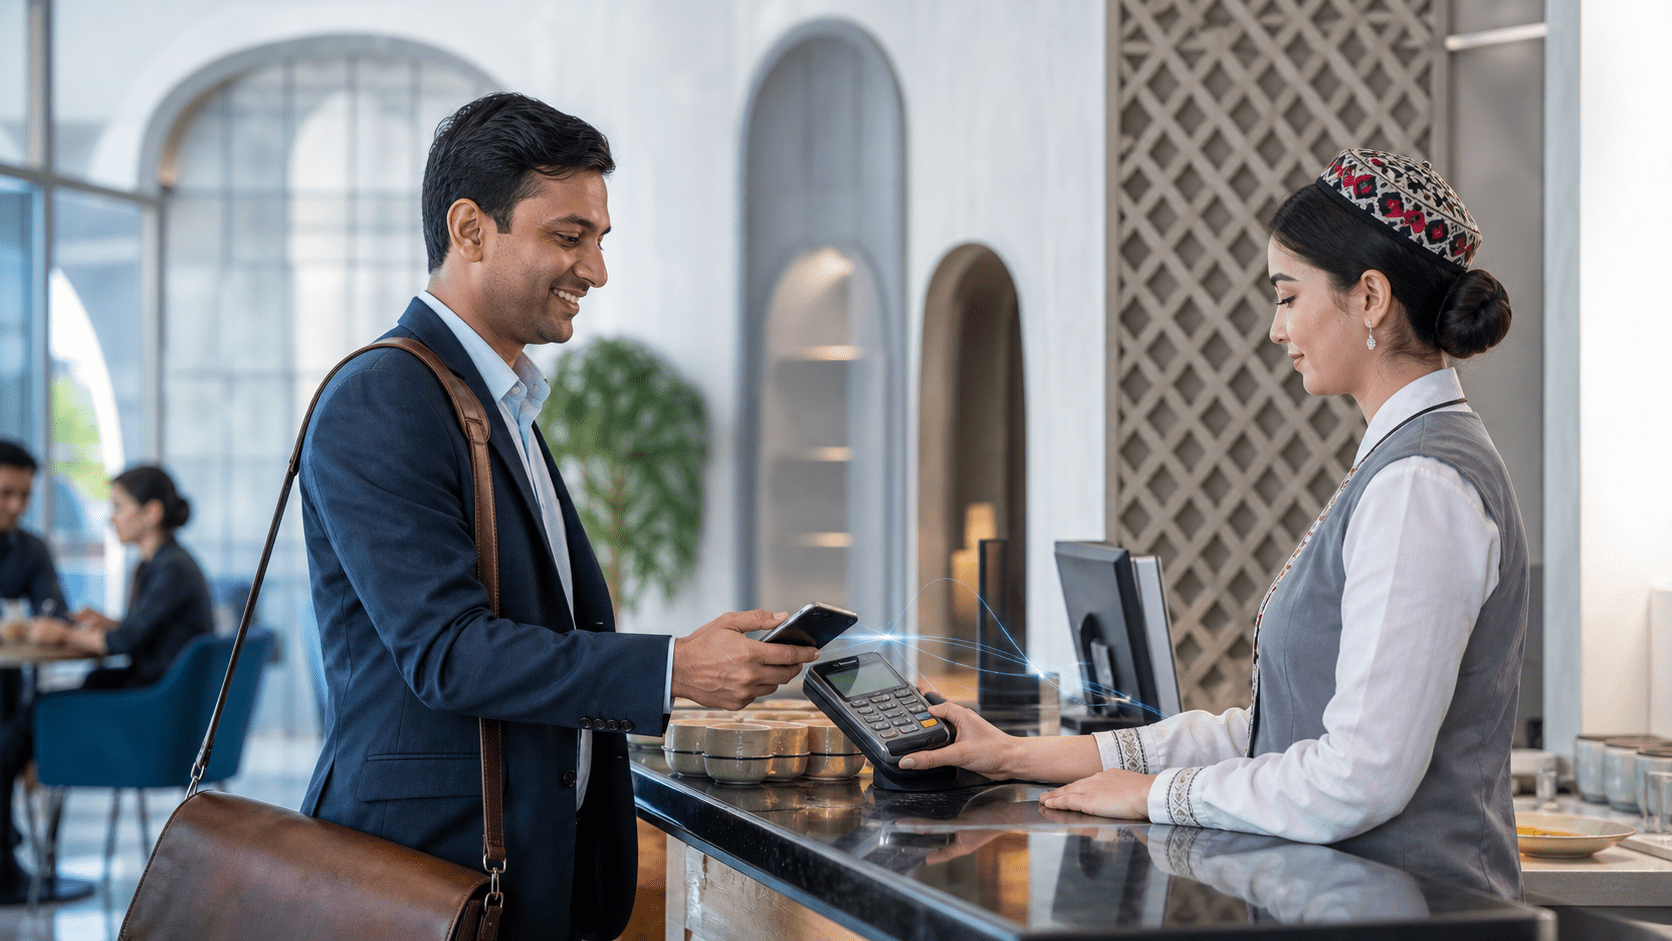
В Узбекистане может появиться приём платежей через индийскую систему UPI. По итогам государственного визита премьер-министра Индии Нарендры Моди официальный представитель индийского МИД сообщил 31 августа 2026 года, что запуск ожидается в течение года после реализации соглашения между HUMO и NPCI International Payments Limited (NIPL). На первом этапе сервис ориентирован прежде всего на гостей из Индии: они смогут расплачиваться в Узбекистане привычными приложениями с поддержкой UPI.
Это пока не объявление о готовом продукте и не точная дата запуска. Публично не раскрыты комиссии, курс конвертации, лимиты, перечень банков и торговых точек. Поэтому участникам рынка важно отделять подтверждённую договорённость об интеграции от параметров услуги, которые появятся позднее.
Что именно объявили
Министерство иностранных дел Индии связало будущий запуск с соглашением HUMO и NIPL — международного подразделения Национальной платёжной корпорации Индии (NPCI). Заявленная цель — повысить совместимость цифровых платёжных систем двух стран. После технической реализации индийские туристы должны получить возможность оплачивать покупки в Узбекистане через приложения, работающие с UPI.
Формулировка важна: речь идёт о приёме платежей, а не обязательно о полном объединении платёжной инфраструктуры. Пока нет подтверждения, что пользователи узбекских банков смогут отправлять деньги в Индию по UPI, получать переводы или подключать индийские идентификаторы внутри местных приложений.
Почему UPI заметна для рынка платежей
UPI — индийская система мгновенных банковских переводов и оплаты торговцам, которую развивает NPCI. Она позволяет проводить операции через совместимые мобильные приложения без передачи продавцу реквизитов банковского счёта. По официальной статистике NPCI, в июне 2026 года через UPI прошло около 22,7 млрд операций, а к системе были подключены 731 банк.
Для Узбекистана значимость проекта определяется не только масштабом индийской системы. Интеграция может уменьшить трение при оплате для туристов и деловых посетителей: им не придётся заранее менять крупную сумму наличных или разбираться в новом платёжном приложении. Для торговца это потенциально ещё один канал приёма денег поверх существующей инфраструктуры.
Как это может работать на практике
Точная архитектура не опубликована. В международных проектах UPI обычно используется один из двух подходов: приём UPI-платежа у зарубежного торговца либо соединение национальных систем быстрых платежей. Документы NPCI International описывают совместимость платёжных операторов как способ сохранить привычный интерфейс для клиента и связать расчётные процессы на стороне двух стран.
Для покупателя наиболее вероятный сценарий выглядит просто: открыть поддерживаемое индийское приложение, инициировать оплату у подключённого узбекского продавца и подтвердить операцию. Но за этим должны работать идентификация торговца, конвертация валюты, маршрутизация, клиринг, расчёты, возвраты и обработка спорных операций. Именно готовность этих компонентов определит фактический охват сервиса.
Что изменится для бизнеса в Узбекистане
Первую практическую пользу могут получить гостиницы, рестораны, магазины, транспортные и туристические компании, которые обслуживают гостей из Индии. Удобная оплата способна повысить конверсию и средний чек, однако эффект будет зависеть от того, насколько широко HUMO и банки-эквайеры подключат торговые точки.
- Торговцам стоит уточнить у обслуживающего банка, потребуется ли обновление терминала или договора и как будет обозначаться доступность UPI.
- Банкам и платёжным провайдерам понадобятся процессы для конвертации, мониторинга мошенничества, возвратов и поддержки клиентов на нескольких языках.
- Финтех-разработчикам следует дождаться официальных API, технических требований и правил сертификации, не закладывая неподтверждённые возможности в продуктовые планы.
- Туристическому бизнесу важно обучить персонал объяснять статус платежа, отмену операции и порядок возврата средств.
Что проверить перед запуском и использованием
До появления полных условий нельзя считать, что UPI будет приниматься во всех точках с терминалами HUMO. Пользователям и компаниям стоит проверить официальную дату запуска, список поддерживаемых приложений и банков, географию и категории торговцев, валюту списания, курс обмена, комиссии, разовые и суточные лимиты.
Отдельного внимания требуют возвраты и споры. Покупателю нужно понимать, в какие сроки возвращаются деньги и куда обращаться при двойном списании или несостоявшейся покупке. Бизнесу — кто несёт ответственность за конвертацию, чарджбэк и подтверждение операции. Также должны быть опубликованы правила обработки персональных и транзакционных данных между юрисдикциями.
Главный вывод
Интеграция HUMO и NIPL может стать заметным шагом в трансграничных цифровых платежах между Узбекистаном и Индией, особенно на фоне расширения туризма и деловых связей. Но сейчас подтверждён только план реализации в течение года. Комиссии, охват и техническая модель ещё не объявлены, поэтому пользователям и компаниям следует ориентироваться на будущие сообщения HUMO, NIPL, банков и регуляторов.
Материал носит информационный характер и не является финансовой рекомендацией. Перед оплатой проверяйте курс, комиссию, лимиты и правила возврата в официальных условиях банка или платёжного приложения.